Осыдан бес жыл бұрын қолма-қол ақшасыз төлемге көшеміз деп кім ойлаған? Қалтада қағаз ақша болмаса, өзімізді дәрменсіз сезінетін едік қой. Енді ол күндер артта қалғандай. Соңғы жылдары қаржы мекемелері кеңінен енгізген төлем инфрақұрылымы, сондай-ақ былтыр басталған карантин шаралары аталмыш нарықтың дамуына, жеке тұлғалар арасында Р2Р-аударымдардың өсуіне ықпал етті. Қазақстан қаржыгерлер қауымдастығы жариялаған карталық операциялар туралы мәлімет осыны байқатты.
Сарапшылардың айтуынша, мобильдік аударым жеке тұлғалар арасындағы коммерциялық емес транзакцияларға арналса да, оның біразы шағын бизнестегі «сұр» бөліктің үлесіне келеді. Соңғы екі жылдан бері құзырлы орындар осы мәселені реттеуге қайта-қайта
айналып соққанымен, жеке тұлға мен кәсіпкердің аударымын бөліп тастайтын нақты қадамдар жасалған жоқ. Оның үстіне, бұл
құбылыстың экономикаға жағымды әсерін жоққа шығаруға болмайды. Атап айтқанда, ақша айналымын жылдамдатып, қаржы операцияларына кететін шығынды азайтты. Бір жағынан, бұл 2025 жылы іске қосылатын табысты декларациялауға дайындық іспетті. «Бұл өнім қолайлы және қауіпсіз, дегенмен тұтынушы құқығын қорғауды (яғни қандай да бір тауарды сатып алғанда фискалдық чек берілмейтіндіктен) қиындатады. Бірақ мобильдік аударымдар сатушыға да, сатып алушыға да қолайлы болғандықтан, ол жағы аса ескерілмейді. Оның үстіне, фискалдық органдар жеке тұлғалардың мобильдік аударымына ешқандай салық салынбайтынына сендіріп отыр», – дейді қауымдастық мамандары.
Қалай болғанда да, мобильдік төлем қағаз ақшаны ығыстыра бастады. Айталық, биылғы бірінші тоқсанында қолма-қол ақшасыз транзакция көлемі 2,2 есе артып, 12,5 трлн теңгеге ұлғайды. Осы мерзімдегі жалпы көрсеткіш – 5,6 трлн теңге. Интернеттегі транзакция ағымдағы жылдың алғашқы үш айында 10,2 трлн теңгені немесе барлық төлемнің 81,9 пайызын құрады. Әсіресе, Алматы қолма-қол ақшасыз төлемге толығымен көшуге жақындап қалды. Оның үлесі 71 пайыздан 83 пайызға өсті. Айналымдағы кредит картасының өсім қарқыны (+77%) дебит карталар көрсеткішінен (+38%) екі есе асып түсті. Сан жағынан дебит карталар басым (37,9 млн vs 12,1 млн) түседі.
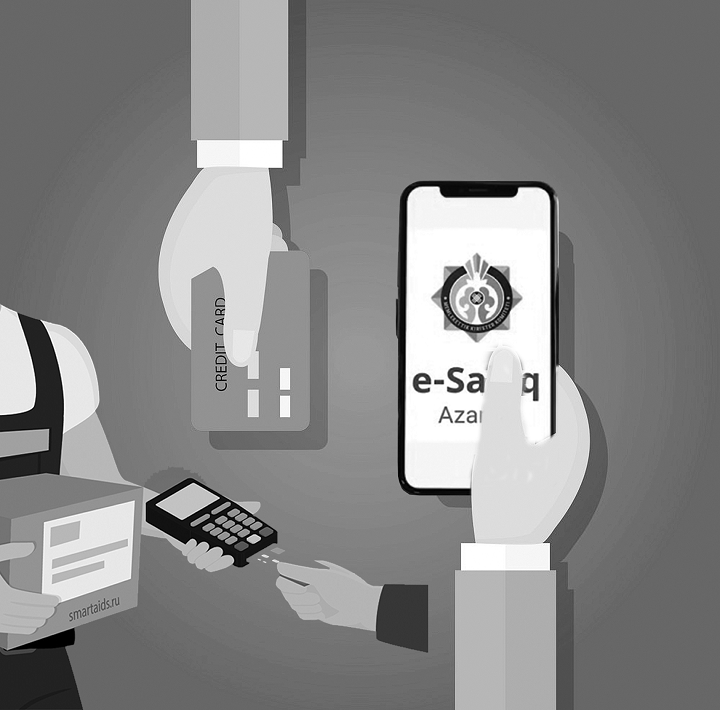
Сәйкесінше, айналымдағы дебит карталар елдегі әр 100 тұрғынға шаққанда 201 бірліктен, ал кредит карта 64 бірліктен келеді. Мобильдік төлемнің тұрмысқа барынша енуін қалайтындар үшін жағымды жаңалық бар. Тұрғындар бұған дейін де банктің мобильдік қосымшасы арқылы түрлі салықты төлеп жүргені белгілі. Енді оларға тағы бір мүмкіндік ұсынылып отыр. Қаржы министрлігі мемлекеттік кірістер комитеті биылғы 23 сәуірден бастап eSalyq Azamat Салық әмияны мобильді қосымшасында реквизиттерді өздігінен таңдау жолымен салық төлеу сервисінің іске қосылғанын жария етті.
Қосымшаны App Store және Play Market-тен жүктеп алуға болады. Сервис жеке тұлғаларға төлеудің келесі реквизиттерін өздігінен таңдау жолымен салық төлеуге мүмкіндік береді: бюджеттік сыныптама коды (БСК), төлемнің мақсат коды (ТМК), мемлекеттік кірістер органының немесе жергілікті өзін-өзі басқару органының коды (МКО/ЖӨБ), сомалар «Жеке тұлғалардың мүлік салығы, жер салығы, көлік құралдарының салығы сияқты негізгі салықтармен қатар, кәсіпкерлік қызметінің салықтарын, кеден төлемдерін, мемлекеттік баж, алымдар, сондай-ақ әкімшілік айыппұлдар, жекешелендіру, жер сатудан төлемдер және т.б. төлеу мүмкіндігі берілді.
Айдос ҚҰСАЙЫНҰЛЫ

 WhatsApp: +7 705 717 9113